Islomiy banklar, talab va qonunchilik: xalqaro ekspertlar O‘zbekiston islom moliyasining kelajagi haqida nima deydi?
Samarqandda o‘tkazilgan xalqaro islom moliyasi forumida Vaqt.uz muxbiri ishtirok etib, Markaziy Osiyoda islomiy moliyaning istiqboli, O‘zbekistonda bank xizmatlariga talab va sohani rivojlantirish uchun zarur qonunchilik masalalari yuzasidan xalqaro ekspertlar bilan suhbatlashdi.

2026-yil 27–28-oktabr kunlari Samarqandda Samarqand islom moliya forumi (SIFF-2026) bo‘lib o‘tdi. O‘zbekiston Markaziy banki, Malayziyaning INCEIF universiteti va « Al Muamalat Consulting» MCHJ hamkorligida tashkil etilgan tadbirda xalqaro moliya institutlari, Markaziy Osiyo mamlakatlari markaziy banklari vakillari, islom moliyasi olimlari, xorijiy banklarning mutaxassislari va mahalliy ekspertlar qatnashdi.
Forumda Islom taraqqiyot banki, Osiyo taraqqiyot banki, Xalqaro moliya korporatsiyasi, Islom moliyaviy xizmatlari kengashi (IFSB), Islom moliya institutlari uchun buxgalteriya hisobi va audit tashkiloti (AAOIFI) hamda BMT Taraqqiyot dasturi vakillari ishtirok etdi. Shuningdek, Malayziya, Indoneziya, Qozog‘iston, Qirg‘iziston va Tojikiston markaziy banklari mutaxassislari ham mintaqada islom moliyasini rivojlantirish bo‘yicha tajriba almashdi.
Ikki kun davomida Markaziy Osiyoda islom moliyasining hozirgi holati va istiqbollari, sohani rivojlantirish uchun zarur huquqiy va institutsional sharoitlar, xalqaro standartlar, kapital bozorlari, likvidlik vositalari va malakali mutaxassislar tayyorlash masalalari muhokama qilindi.
O‘zbekistonda birinchi islomiy bank xizmatlari litsenziyasi berildi
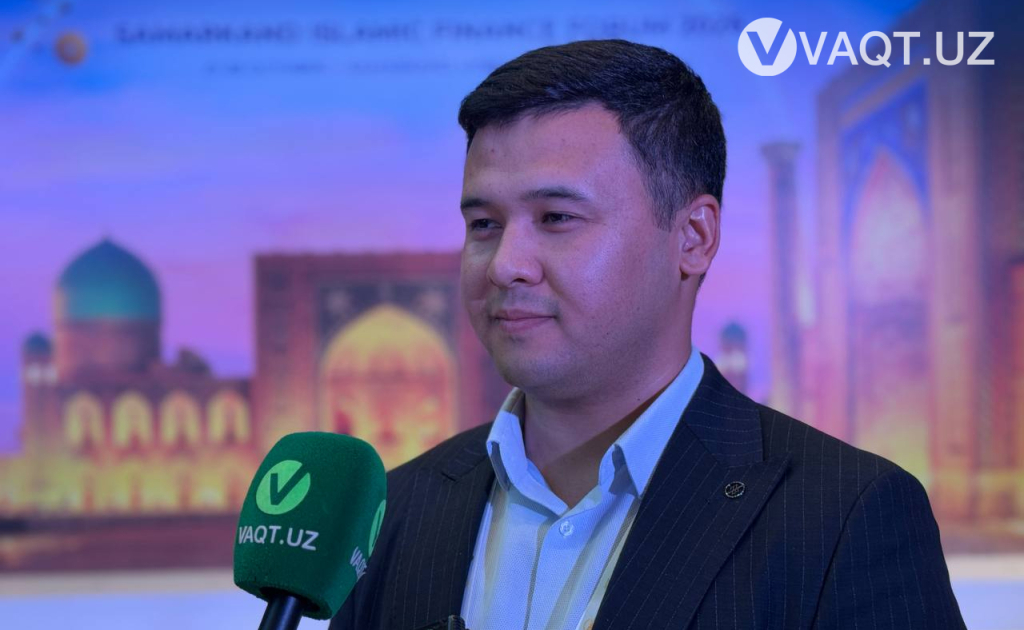
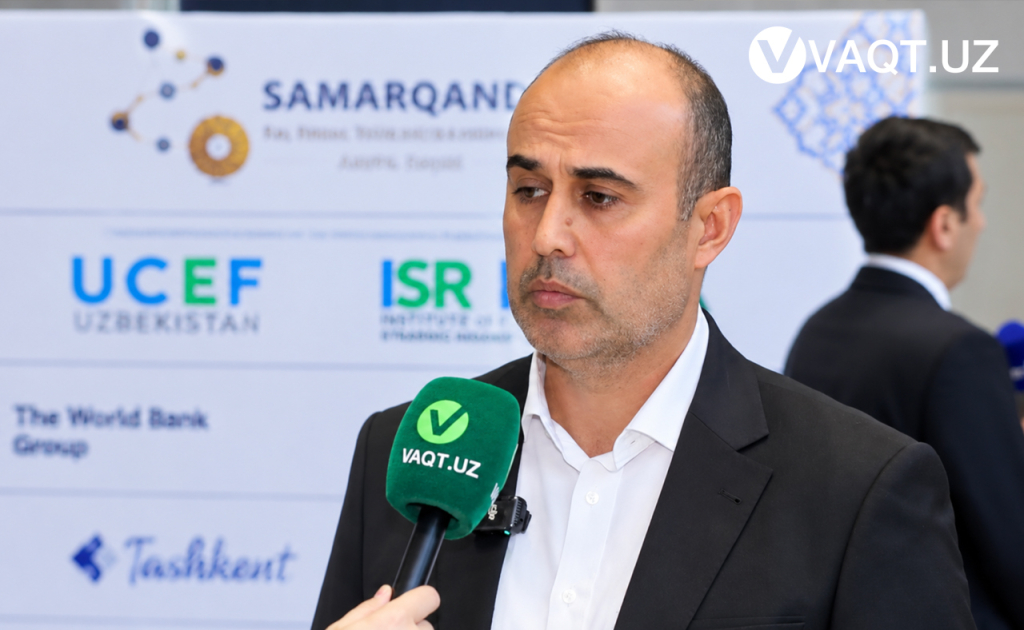
Forum doirasida Vaqt.uz muxbiri bilan suhbatlashgan Markaziy bankning Litsenziyalash va ruxsat berish tartiboti departamenti katta mutaxassisi Hamidulla Xoliqov O‘zbekistonda islomiy bank xizmatlarini ko‘rsatish uchun birinchi litsenziya 2026-yil 23-oktabrda «Openbank» aksiyadorlik jamiyatiga berilganini ma’lum qildi.
Uning tushuntirishicha, «Openbank» dastlab 2022-yilda «Smartbank» nomi bilan an’anaviy raqamli bank sifatida tashkil etilgan. Keyinchalik nomini o‘zgartirib, «Openbank» aksiyadorlik jamiyati sifatida faoliyat yurita boshlagan. Endi bank an’anaviy xizmatlari bilan bir qatorda islomiy moliya xizmatlarini ham taklif qilish imkoniyatiga ega bo‘ldi.
«Bu O‘zbekiston tarixida islomiy bank faoliyatini amalga oshirish huquqini beruvchi birinchi litsenziya hisoblanadi», — dedi Hamidulla Xoliqov.
Uning aytishicha, islomiy bank xizmatlari faoliyatini nazorat qilishda shariat kengashlari muhim o‘rin tutadi. Har bir islomiy bankda o‘z shariat kengashi bo‘lishi ko‘zda tutilgan. Muayyan moliyaviy xizmatlar ushbu kengash qarorlari va amaldagi qonunchilik talablaridan kelib chiqib ko‘rsatiladi.
Bundan tashqari, Markaziy bank huzurida ham shariat kengashi tashkil etilgan. Banklar tegishli masalalar bo‘yicha ushbu kengashga murojaat qilib, maslahat va tushuntirishlar olishi mumkin.
Yana 10 ga yaqin ariza ko‘rib chiqilmoqda
Islomiy bank xizmatlarini yo‘lga qo‘yishga boshqa tijorat banklarida ham qiziqish mavjud. Hamidulla Xoliqovning ma’lum qilishicha, Markaziy bankka hozirgacha yana 10 ga yaqin ariza va hujjatlar taqdim etilgan. Ular tegishli departamentlar tomonidan ko‘rib chiqilmoqda.
«Aynan Markaziy bankning tegishli departamentlari tomonidan taqdim etilgan arizalar ko‘rib chiqilmoqda. Qonunchilik talablariga muvofiq hujjatlar taqdim etilgan taqdirda, ularga tegishli litsenziyalar berilishi kutilmoqda», — dedi Markaziy bank vakili.
Shu bilan birga, u banklar soni bo‘yicha qat’iy cheklov mavjud emasligini tushuntirdi. Tijorat banklari mustaqil qaror qabul qiluvchi tashkilotlar bo‘lgani uchun islomiy moliya xizmatlarini yo‘lga qo‘yish ularning aksiyadorlari va rahbariyatining qaroriga bog‘liq.
O‘zbekistonning 2030-yilgacha rivojlanish strategiyasida ham ushbu yo‘nalishga alohida e’tibor qaratilgan. Unga ko‘ra, 2030-yilgacha kamida 3 ta bankda islomiy moliya xizmatlarini yo‘lga qo‘yish belgilangan. Jumladan, 2027-yilda kamida bitta bankda bunday xizmatlar tashkil etilishi ko‘zda tutilgan.
Biroq birinchi litsenziya strategiyada belgilangan muddatdan oldin berildi. Xoliqovning ta’kidlashicha, strategiyada «kamida 3 ta bank» iborasi ishlatilgani sababli, qonunchilik talablariga javob beradigan banklar ko‘proq bo‘lsa, ularning soni ham oshishi mumkin.
«Markaziy Osiyo islom moliyasining yangi o‘sish maydoniga aylanishi mumkin»
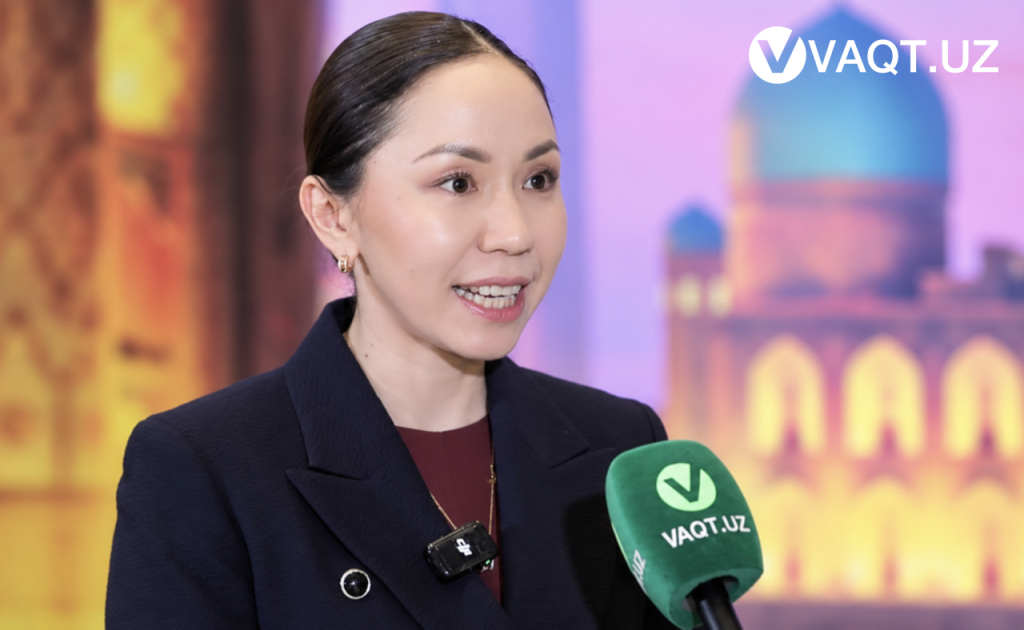
Ostona xalqaro moliya markazining islomiy moliya yo‘nalishi rahbari Madina Tukulova O‘zbekistonda ushbu sohaning rivojlanish istiqbollarini yuqori baholadi.
Uning fikricha, mamlakatda islomiy moliya xizmatlariga talab yetarli. Banklarning islomiy darchalar ochishga qiziqishi, davlat va regulyator tomonidan qo‘llab-quvvatlash mavjudligi bozor rivojlanishiga xizmat qiladi.
Tukulova O‘zbekistonda birinchi litsenziya berilganini ham muhim qadam sifatida qayd etdi. Shuningdek, O‘zbekistonning «FinTech» kompaniyasi Ostona xalqaro moliya markazi platformasida sukuk chiqarganini eslatdi.
«Shubhasiz, biz O‘zbekistonda islomiy moliyaning juda dinamik rivojlanishini ko‘ramiz. Banklar tomonidan islomiy darchalarni ochishga katta qiziqish bor. Tegishli organlarning ko‘magi bilan ushbu industriya mamlakatda keng rivojlanadi, deb o‘ylayman», — dedi u.
Ekspertning fikricha, bu jarayon faqat O‘zbekiston bilan cheklanib qolmasligi kerak. Mintaqa mamlakatlari birgalikda harakat qilsa, xalqaro investorlar va ekspertlarning Markaziy Osiyo islom moliyasi bozoriga qiziqishi ortadi.
Uning ta’kidlashicha, Markaziy Osiyo dunyoda islom moliyasi uchun keyingi yirik o‘sish maydonlaridan biriga aylanishi mumkin. Buning uchun mintaqaviy hamkorlik va xalqaro tajribadan foydalanish muhim.
Pokiston tajribasi: rivojlanish uchun 3–5 yil kerak bo‘lishi mumkin
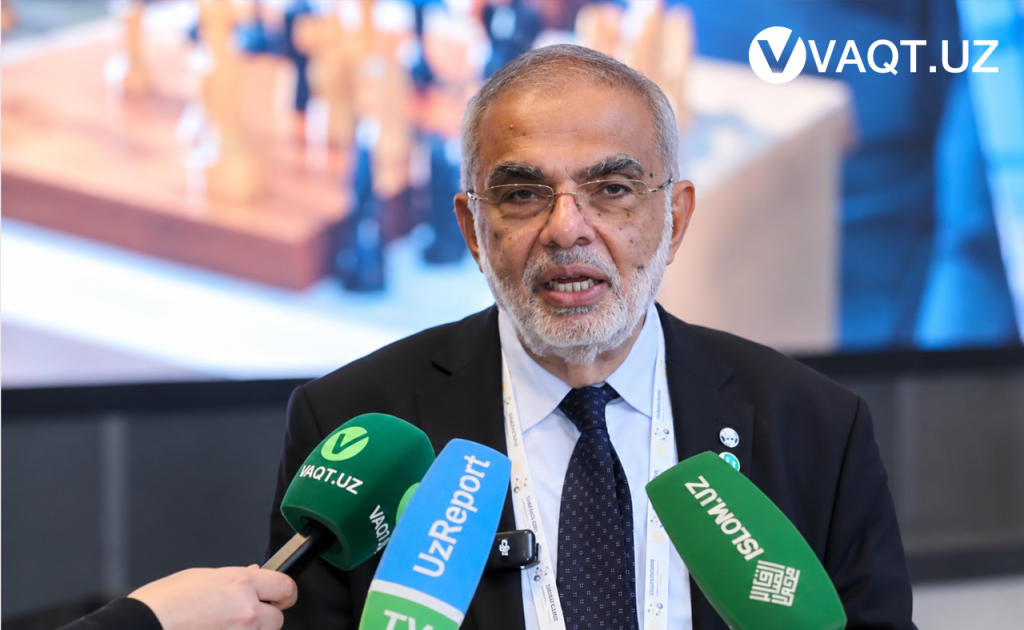
Forumda Pokistonning eng yirik islom banki — «Meezan Bank» asoschisi Irfon Siddiqiy ham ishtirok etdi. U 29 yil davomida bankning bosh ijrochi direktori va prezidenti lavozimlarida ishlagan, hozirda esa uning boshqaruv a’zosi hisoblanadi.
Siddiqiyning aytishicha, O‘zbekistondagi hozirgi vaziyat unga Pokistonda islomiy bank tizimi shakllana boshlagan davrni eslatgan.
«O‘zbekistonga kelganimda, Pokistonda islomiy bank ishini boshlaganimizga 30 yil bo‘lgan davrga qaytgandek his qildim. O‘shanda qonunlar, sukuklar va tartib-qoidalar yo‘q edi. Lekin vaqt o‘tishi bilan har yili vaziyat yaxshilanib bordi», — dedi u.
Ekspert O‘zbekistonda aholining shariat tamoyillariga muvofiq moliyalashtirish xizmatlariga ehtiyoji borligini ta’kidladi. Uning fikricha, hozircha ko‘pchilik bunday xizmatlarning ishlash mexanizmlarini yetarlicha tushunmasligi mumkin. Biroq talabning mavjudligi soha rivojlanishi uchun muhim omil hisoblanadi.
Siddiqiy islomiy bank xizmatlari moliyaviy qamrovni oshirishga ham yordam berishi mumkinligini aytdi. Uning fikricha, ribo sababli an’anaviy banklardan foydalanmayotgan ayrim fuqarolar o‘z jamg‘armalarini islomiy banklar orqali rasmiy moliya tizimiga olib kirishi mumkin.
«Ko‘p odamlar ribo va e’tiqodi sababli bankka pul qo‘yishmayapti. Umid qilamizki, ular islomiy banklardan foydalanib, jamg‘armalarini rasmiy tizimga joylashtiradi. Chunki pul rasmiy tizimga kirgandan keyin iqtisodiyotning o‘sishiga yordam beradi. Agar jamg‘armani uyda saqlasangiz, u iqtisodiyotga yordam bermaydi», — deya ta’kidladi u.
Siddiqiy O‘zbekistonda islomiy banklar tezda yirik tizimga aylanishini kutmaslik kerakligini ham aytdi. Uning fikricha, avval bozor shakllanishi, banklar o‘z faoliyatini yo‘lga qo‘yishi va mijozlar ishonchini qozonishi kerak.
«Jarayon biroz sekinroq kechadi. Tizimning o‘rnashishi va keyin o‘sishi uchun uch-to‘rt yil kerak bo‘lishi mumkin. Shuning uchun juda tez o‘sishga intilmaslik, qadam-baqadam harakat qilish kerak. Balki uch, to‘rt yoki besh yildan keyin jarayonlar avtomatik ravishda oldinga siljiy boshlaydi», — dedi «Meezan Bank» asoschisi.
U Pokiston tajribasini O‘zbekiston bilan bo‘lishishga tayyorligini ham bildirdi. Bunda Pokiston Markaziy banki, «Meezan Bank» va ta’lim muassasalari bilan hamkorlik qilish imkoniyatlari mavjudligini qayd etdi.
Tojikiston tajribasi: qonunchilikni ham moslashtirish kerak
Forumda Tojikistonning islom moliyasi bo‘yicha tajribasi ham muhokama qilindi. Tojikistondagi Imon fondining islomiy darchasi direktori Boymirzo Boymirzoyev mamlakatda bitta islomiy bank va to‘rtta islomiy bank darchasi faoliyat yuritayotganini ma’lum qildi.
U O‘zbekistonda islomiy moliya sohasining shakllanishi va birinchi litsenziyaning berilishini muhim qadam sifatida baholadi. Uning fikricha, O‘zbekiston, Tojikiston, Qozog‘iston va Qirg‘iziston o‘rtasidagi hamkorlik butun mintaqada islom moliyasi bozorini rivojlantirishga yordam berishi mumkin.
Boymirzoyev O‘zbekistonda sohani tezroq rivojlantirish uchun, avvalo, qonunchilik bazasini takomillashtirish zarurligini ta’kidladi.
«Islom moliyasi to‘g‘risidagi maxsus qonunni qabul qilish bilan ish tugamaydi. Soliq qonunchiligi, Fuqarolik kodeksi, Bojxona kodeksi va boshqa tarmoq qonunlari ham yangi qonunga muvofiqlashtirilsa, yaxshi bo‘lardi», — dedi u.
Ekspertning fikricha, barcha tegishli qonunlar va me’yoriy hujjatlarning o‘zaro muvofiqlashtirilishi islomiy banklar va ularning darchalarini ochishni osonlashtiradi. Bu, shuningdek, moliyaviy mahsulotlarni tasdiqlash va yangi xizmatlarni rivojlantirish jarayonini tezlashtirishi mumkin.
Islom moliyasini rivojlantirish uchun yana nimalar kerak?
Samarqand forumida islom moliyasini rivojlantirish faqat yangi banklar ochish bilan cheklanmasligi kerakligi ham ko‘rsatildi. Muhokamalar 6 asosiy yo‘nalishni qamrab oldi.
Birinchisi, Markaziy Osiyoda islom moliyasining hozirgi holati, tartibga solish tashabbuslari va bozor dinamikasini o‘rganish bo‘ldi. Ikkinchisi, mintaqaviy hamkorlik va soha uchun qulay ekotizim yaratish masalalariga bag‘ishlandi.
Uchinchi yo‘nalishda islom moliyasi standartlariga mos boshqaruv tizimlari, tavakkalchiliklarni boshqarish va ichki nazorat mexanizmlari muhokama qilindi. To‘rtinchisida islom kapital bozorlarini rivojlantirish, sukuk kabi moliyaviy vositalar, likvidlikni boshqarish va zarur bozor infratuzilmasi masalalari ko‘rib chiqildi.
Beshinchi yo‘nalish inson kapitalini rivojlantirish, ya’ni islom moliyasi bo‘yicha mutaxassislar tayyorlash, professional ta’lim va malaka oshirish dasturlarini yo‘lga qo‘yishga qaratildi. Oltinchi yo‘nalishda esa jamoatchilikning moliyaviy savodxonligini oshirish va islomiy moliyaviy xizmatlardan foydalanuvchilar huquqlarini himoya qilish masalalari muhokama qilindi.
Forumda xalqaro standartlarga muvofiq boshqaruv tizimlarini shakllantirishda AAOIFI va IFSB kabi tashkilotlarning tajribasidan foydalanish, islomiy moliya institutlarida shaffoflik va nazoratni kuchaytirish muhimligi ham qayd etildi.
Shuningdek, islom kapital bozorlarini rivojlantirish orqali moliyalashtirish manbalarini kengaytirish, investitsiyalarni jalb qilish va likvidlikni boshqarish vositalarini yaratish masalalariga e’tibor qaratildi.
Biroq forumda bildirilgan fikrlardan ko‘rinadiki, O‘zbekistonda islom moliyasini rivojlantirish uchun birinchi litsenziyaning berilishi boshlang‘ich qadam hisoblanadi. Endi banklar faoliyati uchun huquqiy va institutsional sharoitlarni yaratish, malakali mutaxassislar tayyorlash, moliyaviy mahsulotlar taklifini kengaytirish va aholining ishonchini mustahkamlash muhim bo‘ladi.
O‘zbekistonning 2030-yilgacha kamida 3 ta bankda islomiy moliya xizmatlarini yo‘lga qo‘yish rejasi mavjud. Markaziy bankka yana 10 ga yaqin ariza kelib tushgani esa ushbu yo‘nalishga moliya bozori ishtirokchilarida ham qiziqish borligini ko‘rsatmoqda. Ammo bu arizalarning qanchasi litsenziya olishi va yangi xizmatlar amaliyotda qanday rivojlanishi banklarning tayyorgarligi, qonunchilik talablari hamda mijozlar talabiga bog‘liq bo‘ladi.
Teglar


